在当今数字化转型不断深化的背景下,聚合支付系统已经成为众多企业不可或缺的一部分。这些系统通过将多种支付方式无缝集成到一个平台上来简化财务管理流程,推动着行业的快速发展。
聚合支付系统的崛起并非偶然。它不仅整合了信用卡、借记卡等多种传统支付手段,还兼容移动支付、二维码支付等多种新兴支付形式,构建了一个全方位、多维度的支付生态网络。这一创新不仅大大增强了商户与消费者的支付体验,同时也提高了金融交易的安全性和效率。
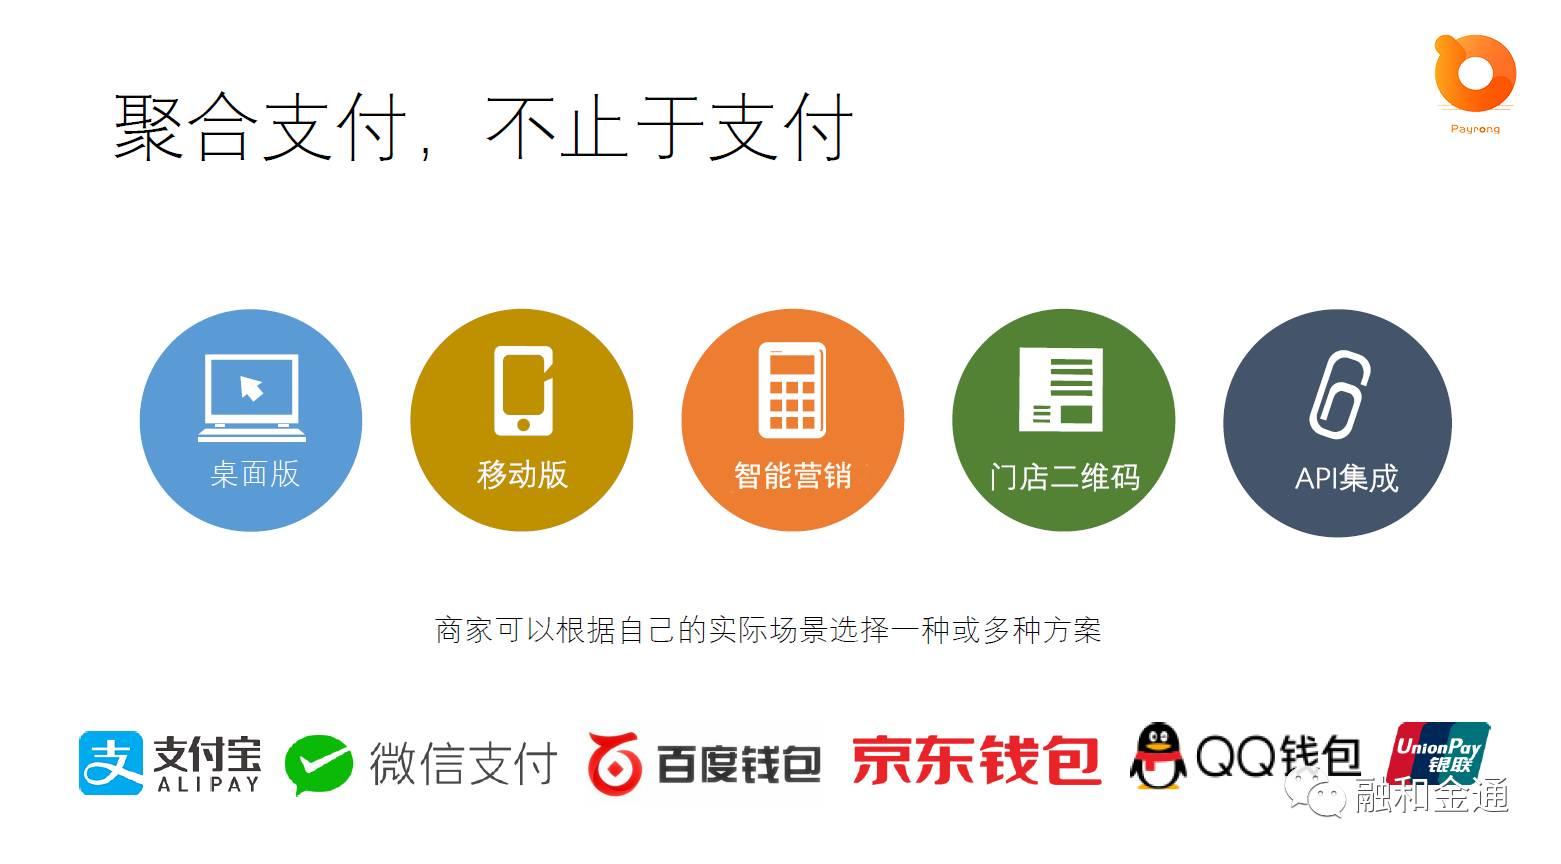
以餐饮业为例,早些年的小饭店可能只支持现金或银行卡结算,而如今通过聚合支付系统,他们可以轻松接受微信支付、支付宝等多种电子支付方式,这无疑极大地方便了顾客,并且减少了收银过程中的复杂性。再比如零售行业,传统的POS机不仅操作繁琐,还容易造成顾客排队等候的时间增加。但引入聚合支付后,只需一部支持多种支付手段的设备就能处理所有交易,大大提高了工作效率。
但是,任何技术的进步都不是万无一失的。聚合支付系统在提高便捷性和安全性的同时,也带来了一些挑战。如数据安全问题:由于涉及大量敏感信息(如个人资金账户),如何确保这些数据的安全成为了重中之重。此外,不同服务商之间存在不同的费率结构和服务标准等问题也需要企业主认真考虑。
综上所述,聚合支付系统的出现如同一阵清风,既带来了前所未有的便利也催生了新的挑战。面对这样的变化,企业应当积极拥抱新技术,同时也要谨慎评估其带来的影响,确保在享受高效便捷的同时也能妥善处理潜在的风险。